El endeudamiento de los hogares argentinos atraviesa un escenario cada vez más complejo. Un informe correspondiente a septiembre de 2026 advierte sobre un fuerte crecimiento de la morosidad tanto en el sistema bancario como en las billeteras virtuales, con millones de personas que presentan dificultades para cumplir con sus obligaciones financieras.
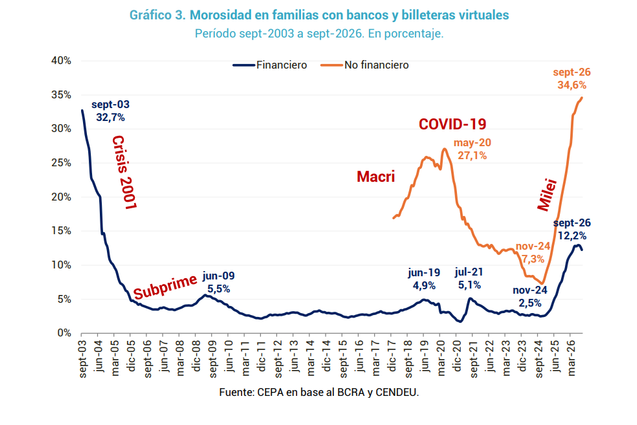
De acuerdo con los datos relevados, la morosidad del sector privado con los bancos llegó al 7,5% en septiembre. Sin embargo, al observar únicamente a las familias, el indicador trepó al 12,2%, mientras que en las empresas se ubicó en el 3,9%.
La situación resulta todavía más preocupante en el segmento de las billeteras virtuales. Allí, la irregularidad de los préstamos familiares pasó del 7,3% en noviembre de 2024 al 34,6% en septiembre de 2026. Se trata de un récord que incluso supera el máximo registrado durante la pandemia, cuando había alcanzado el 27,1% en mayo de 2020.
Más de seis millones de personas tienen deudas en situación irregular
El relevamiento contabiliza 21,4 millones de personas con obligaciones financieras, entre bancos y billeteras virtuales. De ese universo, 6,07 millones son deudores morosos.
Las billeteras virtuales concentran una parte importante del problema: 2,93 millones de personas registran deudas irregulares exclusivamente con estas plataformas. Otros 1,70 millones mantienen compromisos impagos solamente con bancos, mientras que 1,45 millones tienen dificultades de pago en ambos sistemas.
Otro dato que refleja la gravedad del escenario es que el 68% de los morosos se encuentra en la categoría de situación 5, considerada irrecuperable. Esto significa que más de cuatro millones de personas acumulan deudas impagas durante más de un año.
El endeudamiento y la pérdida del poder adquisitivo
El informe vincula el deterioro de la capacidad de pago con la pérdida de poder adquisitivo de los hogares y la expansión del crédito destinado al consumo.
Durante 2025, el financiamiento al consumo creció un 31,3% en términos reales, impulsado principalmente por los préstamos personales, que aumentaron un 49,8%, y las tarjetas de crédito, con una suba del 18,5%.
Sin embargo, ese crecimiento estuvo acompañado por un incremento de la morosidad. Como consecuencia, las entidades financieras comenzaron a restringir el acceso al crédito y durante los primeros diez meses de 2026 los financiamientos al consumo registraron una caída real del 9,4%.
El análisis sostiene que muchas familias recurrieron al endeudamiento para sostener gastos cotidianos y necesidades básicas, en un contexto de ingresos que perdieron capacidad de compra.
Además, advierte sobre un proceso de precarización de las deudas: ante las restricciones de los bancos, numerosos usuarios terminan recurriendo a billeteras virtuales, empresas de crédito o prestamistas informales, donde los costos financieros pueden ser considerablemente más elevados.
Santa Fe, entre las provincias con menor morosidad
El mapa nacional muestra importantes diferencias entre las jurisdicciones. Mientras el promedio de morosidad del sistema financiero se estima en el 15,4%, las provincias del norte y algunas regiones del sur presentan los indicadores más elevados.
La Rioja encabeza el listado con un 23,8%, seguida por Santa Cruz (21,7%), Catamarca (21,5%), San Luis (21,5%) y San Juan (20,6%).
En el otro extremo aparece Santa Fe, con un índice del 13,1%, ubicándose entre las provincias con menor irregularidad financiera del país. También presentan indicadores inferiores al promedio nacional Neuquén (13%), Córdoba (12,8%), la Ciudad Autónoma de Buenos Aires (9,6%) y La Pampa (8,5%).
No obstante, el informe señala que en términos de cantidad de personas afectadas la problemática tiene una dimensión importante en todo el territorio nacional: los deudores morosos representan el 37,9% de la población económicamente activa y el 18,1% de los mayores de 18 años.
Los adultos jóvenes y las familias, entre los más afectados
La morosidad golpea especialmente a las personas que se encuentran en edad laboral activa. El 70,8% de los deudores tiene entre 25 y 54 años, un grupo que reúne a más de 4,2 millones de personas.
Dentro de esa franja, los mayores niveles se registran entre quienes tienen de 25 a 34 años, con casi 1,7 millones de morosos. Le siguen las personas de 35 a 44 años, con 1,53 millones, y las de 45 a 54 años, con poco más de un millón.
Estos números reflejan las dificultades que atraviesan numerosos trabajadores y jefes de hogar para sostener sus compromisos financieros y afrontar los gastos habituales de sus familias.
Un problema que se extiende a todo el sistema financiero
El informe también identifica importantes diferencias entre las entidades que ofrecen financiamiento. En el sector bancario, algunas instituciones presentan niveles de irregularidad superiores al 50%, mientras que en determinadas plataformas digitales los indicadores superan incluso el 90%.
En el segmento de las billeteras virtuales, el promedio de morosidad llegó al 34,6%, con casos particularmente elevados en plataformas como Mins, Credikot y CREDIAR-Cetrogar.
El panorama evidencia que el endeudamiento dejó de ser solamente una herramienta para financiar compras o consumos extraordinarios y se convirtió, para una parte importante de la población, en un recurso para cubrir necesidades cotidianas.
La evolución de estos indicadores plantea un desafío para el sistema financiero y para la economía en general, ya que el crecimiento de las deudas impagas limita el acceso a nuevos créditos y profundiza las dificultades de los hogares para recuperar su capacidad de consumo.